Dijital pazarlama bütçelerinin doğru yönetilmesi, kampanyaların teknik başarısı kadar mali ve yasal süreçlerin eksiksiz yürütülmesine de bağlıdır. Meta ve Google üzerinde harcanan her bütçenin yasal olarak giderleştirilebilmesi için geçerli bir reklam faturası temin edilmeli ve Türkiye'deki vergi mevzuatına uygun şekilde beyan edilmelidir. Dijital Hizmet Vergisi, sorumlu sıfatıyla KDV (KDV-2) ve reklam stopajı gibi yükümlülükler doğru hesaplanmadığında, işletmeler beklenmedik vergi cezaları ve maliyet artışlarıyla karşılaşabilir.
İşletmelerin dijital reklam harcamalarını muhasebeleştirirken izlemesi gereken yasal basamakları, platformlardan fatura alma adımlarını ve sık yapılan mali hataları bu rehberde adım adım inceliyoruz.
Meta ve Google reklam faturalarının yasal niteliği
Meta ve Google tarafından düzenlenen reklam faturaları, hizmet sağlayıcı şirketlerin merkezleri yurt dışında (genellikle İrlanda) bulunduğu için serbest meslek makbuzu veya yurt içi e-fatura formatından farklı bir hukuki yapıya sahiptir. Bu platformlar Türkiye'deki işletmelere fatura keserken yerel Katma Değer Vergisi (KDV) hesaplamaz; faturayı KDV'siz (Reverse Charge / Tersine İntikal mekanizması kapsamında) düzenler.
Bir reklam faturasının Türk vergi mevzuatı açısından yasal bir gider belgesi olarak kabul edilebilmesi için üzerinde işletmenizin tam unvanı, adresi ve Vergi Kimlik Numarası (VKN) ya da şahıs şirketleri için T.C. Kimlik Numarası (TCKN) yer almalıdır. Platform panellerinde fatura profili oluştururken kurumsal bilgilerin eksik girilmesi, kesilen belgelerin muhasebe kayıtlarına yansıtılmasını engeller. Google Ads mi Meta mı işletmenize uygun analizi yaparken yalnızca tıklama başı maliyetleri değil, her iki platformun faturalandırma döngülerini ve kurumsal hesap yapılandırmalarını da doğru kurgulamak gerekir.
Google Ads faturası nasıl indirilir ve kontrol edilir?
Google Ads reklam faturası, platformun yönetim panelinde yer alan Faturalandırma bölümündeki "Belgeler" sekmesinden her ayın ilk haftasında PDF olarak indirilir. İndirilen belgenin üzerinde "Vergi Faturası" (Tax Invoice) ibaresinin bulunması ve Google Ireland Limited tarafından düzenlenmiş olması yasal geçerlilik için esastır.
Fatura indirme adımları şu sırayla gerçekleştirilir:
- Google Ads yönetici hesabınızda oturum açın.
- Üst menüde yer alan Araçlar ve Ayarlar simgesine tıklayın ve Faturalandırma başlığı altındaki Belgeler sekmesini seçin.
- İlgili ayın hesap özetini ve faturasını görüntüleyin.
- Belge türü olarak "Vergi Faturası" seçeneğini belirleyerek PDF formatında bilgisayarınıza aktarın.
Google Ads panelinde sıklıkla yapılan hata, kredi kartından çekim yapıldığı anda üretilen "Ödeme Makbuzu" (Payment Receipt) belgesini fatura sanmaktır. Ödeme makbuzu yalnızca tahsilatın gerçekleştiğini gösterir; maliye nezdinde gider yazılabilir bir belge niteliği taşımaz. Gerçek reklam faturası, ay boyunca gerçekleşen tıklamaların toplam tutarı üzerinden ay kapandıktan sonra kesilen belgedir.
Meta (Facebook ve Instagram) reklam faturası alma adımları
Meta reklam faturası, Meta Business Suite veya Reklam Yöneticisi panelindeki "Faturalandırma ve Ödemeler" sayfasından işlem bazlı veya aylık toplu döküm olarak alınır. Meta, harcama limitinize (fatura eşiği) her ulaştığınızda ya da ay sonunda kredi kartınızdan otomatik çekim yaparak her çekim için ayrı bir fatura oluşturur.
Meta reklam faturalarını toplu ve eksiksiz indirmek için şu adımları izleyin:
- Meta Reklam Yöneticisi veya Business Manager paneline gidin.
- Sol menüden Faturalandırma ve Ödemeler (Billing & Payments) sekmesini açın.
- Tarih filtresini muhasebeleştirmek istediğiniz ayın başlangıç ve bitiş günleri olarak ayarlayın.
- Tablonun sağ üst köşesinde yer alan Tüm Faturaları İndir butonunu kullanarak belgeleri PDF olarak kaydedin.
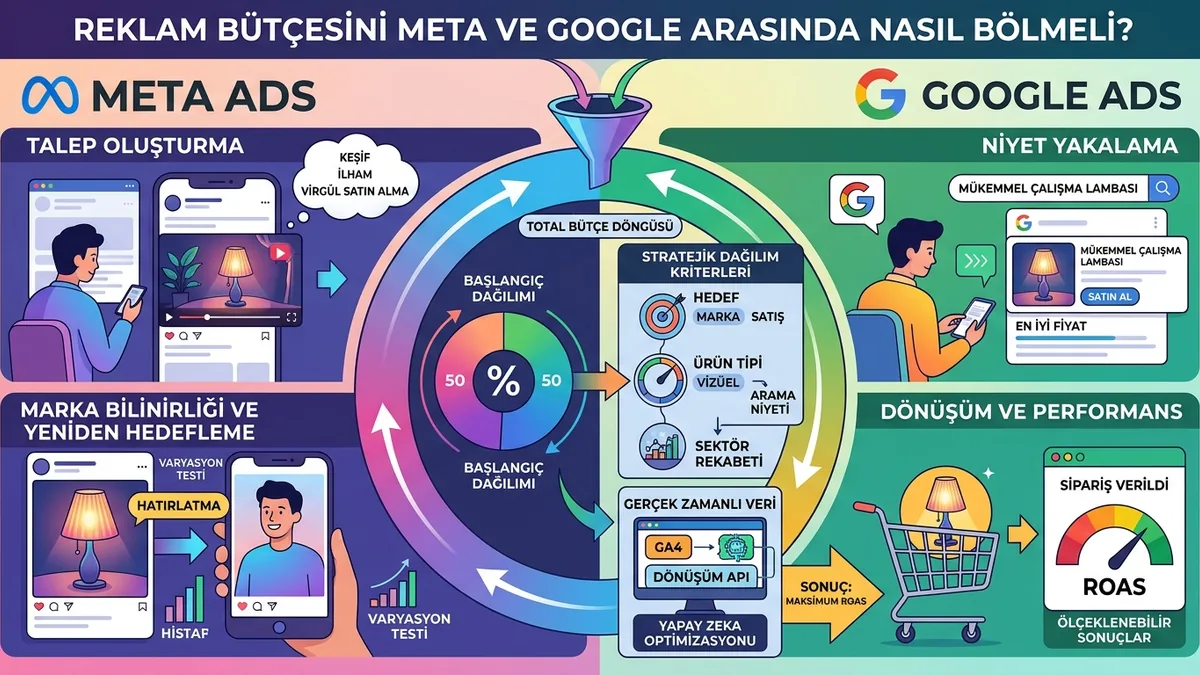
Meta faturalarında dikkat edilmesi gereken en kritik nokta, faturanın Meta Platforms Ireland Limited adına düzenlenmiş olması ve üzerinde firmanızın VKN bilgilerinin yer almasıdır. Kampanyalarınızı kurgularken reklam bütçesi dağılımı planına sadık kalmak kadar, ay sonunda biriken onlarca parçalı çekim faturasını tek tek muhasebeleştirmek yerine düzenli bir dosyalama sistemi kurmak operasyonel yükü ciddi şekilde hafifletir.
Dijital Hizmet Vergisi, stopaj ve KDV-2 yükümlülükleri
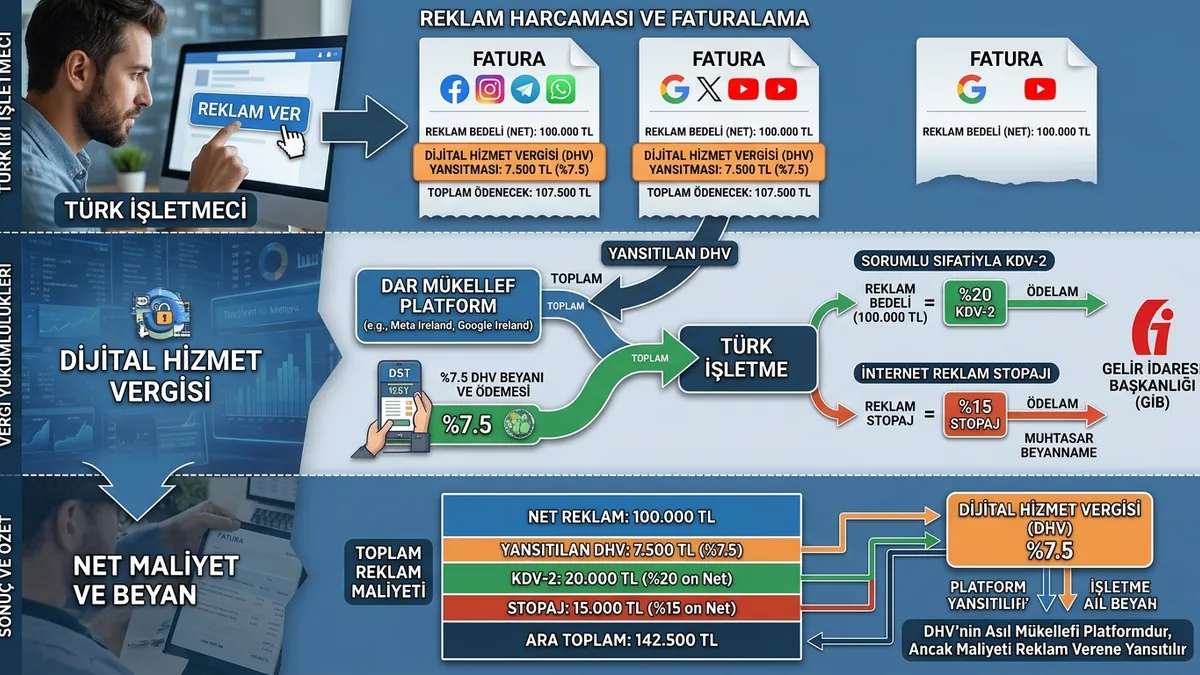
Türkiye'de mukim işletmelerin Meta ve Google gibi yurt dışı mukimi platformlardan aldığı dijital reklam hizmetleri üç temel vergi başlığı altında değerlendirilir: KDV-2, reklam stopajı ve Dijital Hizmet Vergisi. Bu vergilerin tamamı doğrudan platform tarafından kesilmez; bazıları hizmeti alan Türkiye'deki işletme tarafından sorumlu sıfatıyla devlete beyan edilir.
- KDV-2 (2 No'lu KDV Beyannamesi): Yurt dışındaki platformlar faturayı KDV hesaplamadan kestiği için, Katma Değer Vergisi Kanunu uyarınca hizmetten Türkiye'de yararlanan işletme sorumlu sıfatıyla %20 oranında KDV hesaplayıp 2 No'lu KDV beyannamesi ile beyan eder ve öder. Ödenen bu tutar, aynı dönemde 1 No'lu KDV beyannamesinde indirim konusu yapılabilir.
- Reklam Stopajı (476 Sayılı Cumhurbaşkanı Kararı): İnternet ortamında verilen reklam hizmetlerine ilişkin olarak, hizmeti verenlere veya internet ortamında reklam hizmeti verilmesine aracılık edenlere yapılan ödemeler üzerinden %15 stopaj (gelir/kurumlar vergisi kesintisi) yapılması zorunludur. Platform faturayı net tutar üzerinden kestiği için bu stopaj tutarı işletme tarafından brütleştirilerek muhtasar beyanname ile devlete ödenir.
- Dijital Hizmet Vergisi (DHV): Dijital Hizmet Vergisi Kanunu uyarınca Türkiye'de dijital reklam hizmeti sunan küresel şirketler %7,5 oranında vergiye tabidir. Meta ve Google bu vergiyi doğrudan mükellef olarak devlete ödemekle birlikte, operasyonel bir yansıtma bedeli veya yasal işletme maliyeti olarak reklamverenlerin fatura tutarlarına ya da hesap bakiyelerine ek bir kesinti olarak yansıtabilmektedir.
| Vergi / Yükümlülük Türü | Yasal Dayanak | Standart Oran | Beyan / Ödeme Şekli | Gider / İndirim Durumu | | :--- | :--- | :--- | :--- | :--- | :--- | :--- | :--- | | KDV-2 | KDVK Madde 9 | %20 | 2 No'lu KDV Beyannamesi (Hizmeti alan işletme) | 1 No'lu KDV'de indirim konusu yapılır | | Reklam Stopajı | 476 Sayılı CB Kararı | %15 | Muhtasar ve Prim Hizmet Beyannamesi | Brütleştirilerek gider kaydedilebilir | | Dijital Hizmet Vergisi | 7194 Sayılı Kanun | %7,5 | Platformlar tarafından beyan edilir | Faturaya eklenen paylar maliyet yazılır |
Reklam faturası muhasebeleştirilirken en sık yapılan hatalar
Reklam faturalarının muhasebe süreçlerinde yapılan en yaygın hata, banka kredi kartı ekstresini veya POS ödeme fişini faturanın yerine koyarak doğrudan gider yazmaktır. Vergi Usul Kanunu uyarınca banka dekontu tek başına bir gider belgesi teşkil etmez; faturanın kendisinin temin edilmesi ve yasal vergi beyanlarının yapılması zorunludur.
İşletmelerin operasyonel süreçlerde sıklıkla karşılaştığı diğer kritik hatalar şunlardır:
- Fatura Profilinde VKN Bulunmaması: Reklam hesabı açılırken kurumsal vergi numarası yerine bireysel profil tercih edildiğinde, faturada VKN yer almaz ve belge şirket adına gider yazılamaz. Bu durum hesap doğrulama süreçlerini de aksatarak reklam reddedildi sorunlarına ve hesap askıya almalarına zemin hazırlar.
- Vergilerin Bütçe Dışı Bırakılması: Kampanya bütçesi belirlenirken sadece platforma ödenecek net tutarın hesaba katılması, ay sonunda KDV-2 ve stopaj maliyetleri eklendiğinde işletmenin bütçe aşımı yaşamasına yol açar.
- Döviz Kuru Farklarının Hatalı Hesaplanması: Yurt dışı platform faturaları genellikle döviz cinsinden düzenlenir veya TL çekilse dahi faturanın düzenlendiği günün TCMB döviz alış kuru üzerinden muhasebeleştirilmesi gerekir. Kur değerlemelerinin atlanması mali tablolarda tutarsızlık yaratır.
Paro Medya olarak çalıştığımız markalarda en sık gördüğümüz durum, bütçe planlaması yapılırken KDV-2 ve stopaj maliyetlerinin hesap dışı bırakılması ve ay sonunda beklenenden yaklaşık üçte bir oranında daha yüksek bir operasyonel maliyet yüküyle karşılaşılmasıdır. Dijital reklamları sadece bir pazarlama faaliyeti olarak değil, mali boyutu olan bir tedarik süreci olarak ele almak işletmenin kârlılığını doğrudan korur.
Vergiler dâhil net reklam bütçesi hesabı nasıl yapılır?
Bir reklam platformuna net 10.000 TL ödeme yapıldığında işletmenin kasasından çıkan nihai nakit tutar, stopaj brütleştirmesi ve KDV-2 ödemesiyle birlikte bu rakamın belirgin şekilde üzerine çıkar. Yasal mevzuata tam uyumlu hareket eden bir işletmenin gerçek reklam maliyetini hesaplayabilmesi için stopajın brütleştirilmesi formülü kullanılır.
Net tutardan brüt tutara ulaşılırken stopaj oranı (%15) dikkate alınır. 10.000 TL net harcama yapılan bir senaryoda hesaplama şu adımlarla ilerler:
- Brüt Tutar Hesabı: Net Tutar / (1 - Stopaj Oranı) -> 10.000 / 0,85 = 11.764,71 TL
- Ödenecek Reklam Stopajı (%15): 11.764,71 TL * 0,15 = 1.764,71 TL (Muhtasar beyanname ile devlete ödenir)
- Hesaplanan KDV-2 (%20): Fatura tutarı (10.000 TL) üzerinden %20 = 2.000 TL (2 No'lu KDV ile ödenir, aynı ay 1 No'lu KDV'de indirim konusu yapılır)
KDV-2 tutarı nihai aşamada indirilecek KDV olarak işletmeye geri dönse bile, ödendiği ay için işletme üzerinde geçici bir nakit çıkışı yaratır. Stopaj ise doğrudan maliyet kalemidir. Dolayısıyla modern yapay zekâ ile reklam yönetimi sistemlerini kullanan işletmeler, teklif stratejilerini optimize ederken algoritmaların harcadığı net rakama bu yasal maliyet payını mutlaka eklemelidir.
Paro Medya ile reklam bütçenizi ve süreçlerinizi şeffaf yönetin
Paro Medya, işletmenizin Meta ve Google Ads kampanyalarını en yüksek verimle yönetirken tüm reklam harcamalarınızın şeffaf, izlenebilir ve kurumsal muhasebe standartlarına tam uyumlu kalmasını sağlar. Reklam bütçenizi gereksiz harcamalardan ve mali sürprizlerden arındıran bir operasyon kurguluyoruz:
- Mülkiyeti Sizde Kalan Hesaplar: Reklam hesaplarınız tamamen firmanız adına açılır ve mülkiyeti sizde kalır; reklam faturası doğrudan platformlar tarafından firmanızın VKN bilgilerine kesilir.
- Gizli Komisyon ve Yüzde Yok: Reklam harcamalarınız üzerinden yüzde veya komisyon almıyoruz; kanal başına aylık sabit ücret modeliyle çalışıyoruz.
- Paro AI Destekli Günlük İzleme: Kampanyalarınızı Paro AI her gün kesintisiz takip eder, bütçe israflarını engeller ve onayınız olmadan hiçbir kampanya yayına alınmaz.
- Doğru Fatura ve Bütçe Planlaması: KDV-2 ve stopaj gibi mali yükümlülüklerinizi de hesaba katan gerçekçi bütçe simülasyonları hazırlayarak maliyetlerinizi kontrol altında tutarız.
- Şeffaf Müşteri Paneli: Harcanan her kuruşu, elde edilen dönüşümleri ve yapılması gereken teknik iyileştirmeleri firmanıza özel panelden anlık olarak takip edebilirsiniz.
Çalışma modelimiz tamamen şeffaf ve işletmenize özeldir: Firmanız web sitesini ve hedeflediği anahtar kelimeleri iletir. Paro AI ve uzman ekibimiz her kelimenin rekabetini, arama niyetini ve sitenizin eksiklerini kapsamlı biçimde analiz eder. En geç 2 iş günü içinde kelimelerinize ve hedeflerinize özel şeffaf teklifimiz iletilir; hazır paket fiyatı uygulanmaz. Kampanyalarınız onayınızla başlatılır ve her ay düzenli performans raporlarıyla desteklenir.
Dijital varlıklarınızın arama motorlarındaki ve yapay zekâ sistemlerindeki durumunu ölçmek için ücretsiz 12 soruluk SEO + GEO hazırlık testini hemen çözebilir, reklam süreçlerinizi verimli yönetmek için ücretsiz analiz ve teklif sayfamızdan ekibimize ulaşabilirsiniz.