Dijital kanallardan yeni poliçe satışı oluşturmak isteyen işletmeler için sigorta acentesi reklam bütçesi planlaması, gelişigüzel bir harcama kalemi değil, net finansal hesaplara dayanması gereken bir yatırım sürecidir. Doğru kurgulanan bir bütçe mimarisi; kasko, tamamlayıcı sağlık ya da işyeri sigortası gibi farklı kârlılık oranlarına sahip ürünlerde acentenin müşteri edinme maliyetini dengeler. Harcanan her liranın geri dönüşünü ölçülebilir kılmak, acentelerin büyük sigorta brokerleri ve karşılaştırma siteleriyle rekabet edebilmesinin en temel yoludur.
Sigorta acentesi reklam bütçesi nasıl belirlenir?
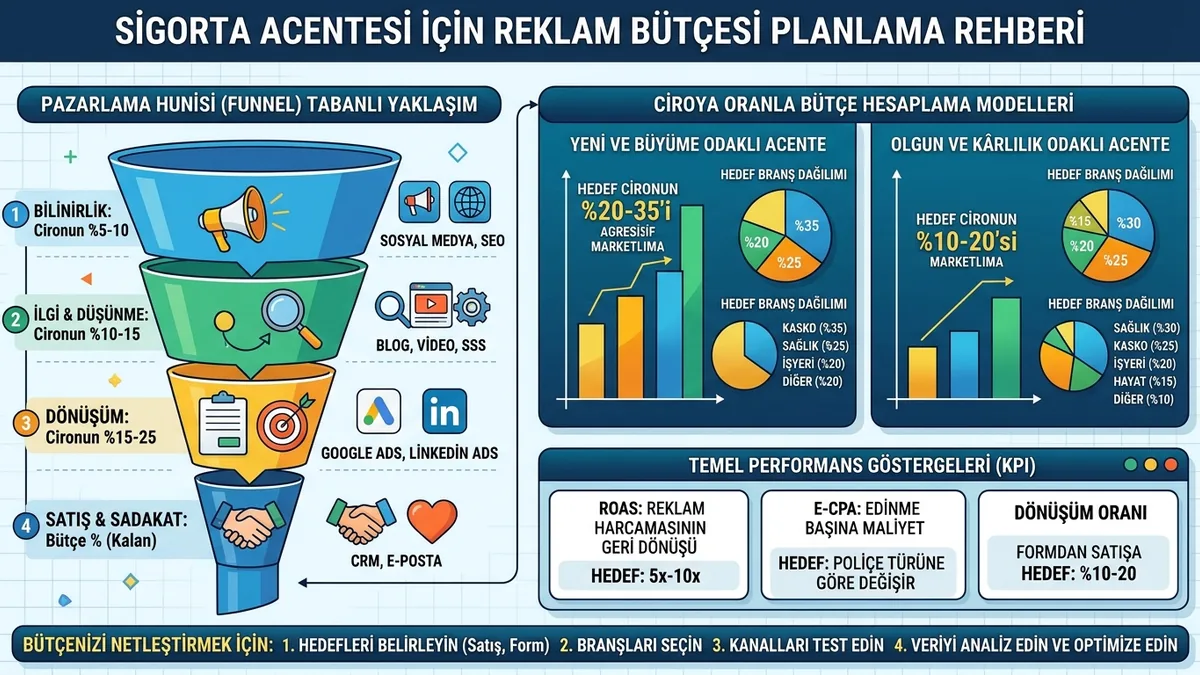
Sigorta acentesi reklam bütçesi; acentenin aylık net poliçe üretim hedefi, branş bazlı komisyon oranları ve sektördeki ortalama müşteri edinme maliyeti (CPA) çarpılarak hesaplanır. Masa başında rastgele bir tutar belirlemek yerine, satılmak istenen her poliçenin acenteye bıraktığı brüt kâr ile bu satışı gerçekleştirmek için ödenebilecek azami reklam payı netleştirilmelidir.
Bütçeyi belirlerken göz önünde bulundurulması gereken ilk kavram müşteri yaşam boyu değeridir (LTV). Sigorta sektöründe bir müşteriyi acenteye kazandırmak, yalnızca ilk poliçeden elde edilen komisyon anlamına gelmez. Trafik sigortası veya tamamlayıcı sağlık sigortası yaptıran bir müşteri; poliçesini sonraki yıllarda yenilediğinde, kasko veya konut gibi çapraz ürünler satın aldığında acenteye uzun vadeli bir nakit akışı sağlar. Dolayısıyla, ilk poliçede başa baş noktasında kalan bir reklam maliyeti, sonraki yenileme döngüleri hesaba katıldığında yüksek kârlılığa dönüşebilir.
Bütçe formülü temel olarak şu üç aşamada kurgulanır:
- Aylık poliçe hedefi: Acentenin dijital kanallardan ayda kaç yeni poliçe üretmek istediği belirlenir (örneğin 20 yeni kasko poliçesi).
- Dönüşüm ve teklif oranları: Dijitalden gelen form veya telefon aramalarının kaç tanesinin gerçek teklife, bu tekliflerin kaç tanesinin satışa dönüştüğü tespit edilir.
- Tıklama ve edinme maliyetleri: Hedeflenen branştaki ortalama tıklama başı maliyet (TBM) ve form doldurma oranı üzerinden acentenin ödemesi gereken toplam harcama projeksiyonu çıkarılır.
Branşlara göre reklam bütçesi ve kârlılık dengesi
Her sigorta ürününün acenteye sunduğu kâr marjı, rekabet seviyesi ve arama niyeti farklı olduğu için reklam bütçesi branşlara eşit dağıtılmamalıdır. Düşük komisyonlu ve yasal zorunluluk içeren poliçeler yerine, acentenin kârlılığını artıran ve müşteriyi elde tutma oranı yüksek olan ürünlere öncelik verilmelidir.
Örneğin zorunlu trafik sigortası, internet aramalarında hacmi en yüksek branşlardan biridir; fakat komisyon oranlarının düşüklüğü ve fiyat odaklı kullanıcı davranışı nedeniyle tıklama başı maliyetleri karşılamakta yetersiz kalabilir. Reklam bütçesini doğrudan trafik sigortası kelimelerine yatırmak, bütçenin saatler içinde erimesine ve negatif yatırım getirisine (ROI) yol açabilir.
Buna karşılık kasko, tamamlayıcı sağlık sigortası (TSS) ve özel sağlık sigortası (ÖSS) gibi ürünler, daha yüksek prim tutarlarına ve tatmin edici komisyon oranlarına sahiptir. Kullanıcılar sağlık ve kasko branşlarında yalnızca fiyata değil, acentenin sunduğu güvene, anlaşmalı kurum ağına ve hasar anındaki desteğe de önem verir. Bu nedenle reklam bütçesinin aslan payı, danışmanlık katma değerinin yüksek olduğu bu ürünlere ayrılmalıdır. Bireysel emeklilik, ferdi kaza ve işyeri poliçeleri de yüksek kârlılık potansiyeliyle niş kampanyalar olarak bütçelendirilebilir.
Google Ads ve Meta arasında bütçe paylaştırma modeli
Sigorta sektöründe arama motorları doğrudan satın alma niyetini yakalarken, sosyal medya platformları ihtiyaç uyandırma ve güven inşa etme görevi görür; bu nedenle bütçe her iki kanalın işlevine göre paylaştırılmalıdır. Dengeli bir modelde, bütçenin ana gövdesi anlık talebi toplayan Google Ads arama ağına yönlendirilirken, destekleyici kısım Meta (Facebook ve Instagram) kampanyalarına aktarılır.
Google Ads, acil veya planlı poliçe ihtiyacı olan kullanıcıyı tam arama anında yakalar. "Kadıköy kasko acentesi" veya "tamamlayıcı sağlık sigortası teklif al" araması yapan bir kullanıcı, satın alma hunisinin en alt basamağındadır. Bu aramalarda görünür olmak acenteye doğrudan nitelikli talep sağlar. Bu dengeyi kurarken reklam bütçesi dağılımı ilkelerine sadık kalmak, her kanalın kendi rolünü oynamasını sağlar.
Meta reklamları ise daha çok güven tazeleme, bilgilendirme ve yeniden pazarlama (remarketing) amacıyla kullanılmalıdır. Web sitenizi ziyaret edip teklif almadan ayrılan bir kullanıcıya Instagram akışında acentenizin anlaşmalı olduğu sigorta şirketlerini, referanslarını veya hasar anında sunduğunuz 7/24 danışmanlık hizmetini hatırlatmak, Google'dan gelen ilk ziyaretin satışa dönüşme oranını katlar. Meta tarafında potansiyel müşteri formu (Lead Ads) reklamları da özellikle sağlık sigortası gibi detaylı bilgi gerektiren ürünlerde etkili bir maliyet optimizasyonu sunar.
Yerel hedefleme ile reklam bütçesini koruma ve TBM düşürme
Bir sigorta acentesinin dijital reklam bütçesini en hızlı tüketen stratejik hata, kontrolsüz ve tüm Türkiye'yi kapsayan genel hedeflemeler yapmaktır. Acenteler, dev kurumsal sigorta şirketlerinin devasa bütçeleriyle ulusal ölçekte yarışmak yerine, kendi coğrafi etki alanlarına odaklanarak tıklama maliyetlerini ciddi oranda düşürebilir.
Reklam platformlarında doğru konum hedefleme ayarları yapmak, bütçenizin sadece acentenizin fiziki veya operasyonel olarak güçlü olduğu ilçelere, çevre semtlere ya da şehirlere harcanmasını sağlar. Örneğin, sadece belirli bir ilçede hizmet veren ya da o bölgede tanınan bir acente, Google Ads üzerinde kampanya alanını 10-15 kilometrelik bir yarıçapla sınırladığında, alakasız şehirlerden gelen ve satışa dönüşmeyecek tıklamaların önüne geçer.
Bölgesel reklam çalışmalarının kalıcı hale gelmesi için arama motoru varlığı da güçlendirilmelidir. Reklam kampanyalarını yerel görünürlükle desteklemek isteyen acentelerin sigorta acentesi yerel seo dinamiklerini eksiksiz uygulaması, haritalarda organik olarak da öne çıkmalarına ve toplam müşteri kazanım maliyetini aşağı çekmelerine zemin hazırlar.
Sigorta ürünleri için bütçe planlama ve getiri tablosu
Aşağıdaki karşılaştırma tablosu, sigorta acentelerinin dijital reklam bütçelerini planlarken branş bazında karşılaşacakları rekabet ortamını, dönüşüm potansiyelini ve bütçe önceliklendirmesini özetlemektedir:
| Poliçe Branşı | Rekabet Düzeyi | Tıklama Başı Maliyet (TBM) Eğilimi | Satın Alma / İkna Süresi | Önerilen Bütçe Payı |
|---|---|---|---|---|
| Kasko | Yüksek | Yüksek | Kısa - Orta | %35 - %45 |
| Tamamlayıcı Sağlık (TSS) | Orta - Yüksek | Orta | Orta | %30 - %40 |
| Konut & DASK | Orta | Düşük - Orta | Kısa | %10 - %15 |
| İşyeri & KOBİ Sigortaları | Düşük - Orta | Orta | Uzun | %10 - %15 |
| Zorunlu Trafik Sigortası | Çok Yüksek | Yüksek | Çok Kısa | %0 - %5 (Yalnızca çapraz satış) |
Tabloda görüldüğü üzere kasko ve sağlık poliçeleri, bütçenin yaklaşık üçte ikisini hak eden ana omurgayı oluşturur. DASK ve konut sigortası gibi ürünler daha düşük reklam bütçeleriyle desteklenip çapraz satış fırsatı yaratmak için değerlendirilebilir. Trafik sigortasında ise doğrudan reklam vermek yerine, diğer poliçeleri satın alan mevcut müşterilere çapraz teklif sunmak sermayeyi çok daha sağlıklı korur.
Acentelerin bütçe yönetirken en sık yaptığı 4 hata
Sigorta acenteleri reklam verirken bütçenin erimesine ve beklenen telefonların gelmemesine yol açan belirli operasyonel tuzaklara sıklıkla düşmektedir. Bu hataların başında negatif anahtar kelime listelerinin ihmal edilmesi gelir.
Paro Medya olarak çalıştığımız markalarda en sık gördüğümüz durum, acentelerin reklam hesaplarında negatif kelime filtrelemesi yapmadığı için bütçelerinin önemli bir bölümünün "staj", "iş ilanları", "ücretsiz poliçe sorgulama", "hasar dosya takibi" gibi satış niyeti taşımayan genel aramalara harcanmasıdır. Bu tür bilgi odaklı aramalar tıklanma üretir ancak kasaya tek bir poliçe satışı olarak dönmez.
Diğer kritik hatalar ise şu şekilde özetlenebilir:
- Açılış sayfası (Landing Page) eksikliği: Reklam tıklamasını doğrudan karmaşık ana sayfaya yönlendirmek, kullanıcının kafasını karıştırır. Kasko reklamına tıklayan kişi, karşısında sadece kasko teklif formu ve acentenin iletişim numaralarını görmelidir.
- Dönüşüm izleme kodlarının kurulmaması: Hangi aramanın veya görselin telefon araması getirdiğini ölçmeyen bir acente, bütçesini karanlıkta harcar.
- Zayıf çağrı karşılama süreci: Reklamdan gelen formlara veya aramalara dakikalar içinde dönülmemesi, potansiyel müşterinin rakip acenteyi veya internet platformunu aramasına neden olur.
- Yalnızca fiyata odaklanmak: Reklam metinlerinde en ucuz olma iddiası yerine hasar anında sağlanan hızlı destek ve uzmanlık vurgulanmadığında, sadakatsiz ve ilk yenilemede gidecek bir kitle hedeflenmiş olur.
Yapay zekâ destekli reklam yönetimi bütçeyi nasıl verimli kılar?
Geleneksel kampanya yönetiminde tekliflerin ve bütçelerin elle güncellenmesi, sigorta gibi anlık fiyat ve talep dalgalanmalarının yaşandığı bir sektörde bütçe israfına yol açabilir. Yapay zekâ destekli optimizasyon araçları; günün saatine, cihaz türüne, arama terimlerinin geçmiş dönüşüm performansına ve kullanıcı niyetine göre teklifleri milisaniyeler içinde ayarlayarak acentenin bütçesini en verimli şekilde kullanır.
Özellikle çoklu veri kümelerini analiz eden algoritmalar, niteliksiz form getiren kitleleri hızla tespit edip hariç tutar. Ancak bu süreçte tam otonom bir sistem yerine, insan uzmanlığıyla harmanlanmış bir onay mekanizması hayati önem taşır. Acenteler, harcama yetkisinin kontrolsüz biçimde bir yazılıma bırakılmasından haklı olarak çekinir. Bu noktada geliştirilen yapay zeka reklam onayı mekanizmaları, her bütçe artışını veya hedefleme değişikliğini insan onayına sunarak bütçe güvenliğini garanti altına alır.
Ayrıca arama alışkanlıkları yalnızca Google ile sınırlı kalmayıp yeni nesil yapay zekâ asistanlarına kaymaktadır. Kullanıcıların ChatGPT veya Perplexity gibi araçlara "en iyi sağlık sigortası acentesi hangisi" diye sormaya başladığı günümüzde, acentelerin klasik reklamların yanı sıra sigorta acentesi yapay zeka stratejilerini hayata geçirerek organik öneri havuzlarında yer alması, toplam reklam bütçesi yükünü hafifleten en sürdürülebilir adımdır.
Paro Medya ile sigorta acentenizin reklam bütçesini kazanca dönüştürün
Paro Medya, Türkiye'nin ilk GEO ajansı olarak sigorta acentelerinin dijital dünyadaki görünürlüğünü hem arama motorlarında hem de yapay zekâ platformlarında uçtan uca yönetir. Reklam bütçenizi kontrolsüz harcamalardan koruyarak doğrudan acentenize değer katacak nitelikli poliçe taleplerine dönüştürürüz.
Sigorta acenteniz için sunduğumuz reklam yönetimi modelinde şu avantajları sağlarız:
- Komisyonsuz sabit ücret yapısı: Reklam harcamanız üzerinden yüzde veya komisyon almayız. Kanal başına aylık sabit ücret modeliyle çalışırız; böylece bütçenizi artırdığınızda ajans maliyetiniz artmaz.
- Tam kontrol firmanızda: Reklam hesapları tamamen acentenizin mülkiyetinde kalır. Paro AI sistemleri ve uzmanlarımız kampanyalarınızı her gün izler, gerekçeli optimizasyon önerileri sunar; sizin onayınız olmadan hiçbir kampanya yayına alınmaz.
- Negatif kelime ve coğrafi kalkan: Trafik sigortası gibi düşük kârlı genel aramalarda bütçenizin heba olmasını önleyen detaylı negatif listeleri ve yerel hedefleme filtreleri kurarız.
- Kişiselleştirilmiş müşteri paneli: Kampanyalarınızın performansını, harcanan bütçeyi, gelen teklif taleplerini ve sitede yapılması gereken iyileştirmeleri size özel panelimizden şeffaf biçimde takip edebilirsiniz.
- Acentenize özel analiz ve teklif: Web sitenizi ve hedeflediğiniz branşları inceler, bölgenizdeki rekabeti analiz eder ve en geç 2 iş günü içinde acentenize özel strateji teklifimizi iletiriz; ezbere paket fiyatlar sunmayız.
Acentenizin reklam bütçesini verimli yönetmek ve yeni müşterilere ulaşmak için yapay zekâ reklam yönetimi hizmetimizi inceleyebilir, dijitaldeki mevcut durumunuzu görmek için SEO + GEO testi yapabilir veya acentenize özel planlama için hemen ücretsiz analiz ve teklif formumuzu doldurabilirsiniz.